Showing posts with label TUNEINS. Show all posts

【業績出爐】TUNEINS FY15Q2, 付過錢上的課, 才會深刻。。。


總的來說, Q2 and 1st haft是屬於不錯的業績。
有興趣的可以到TUNEINS官網下載TUNEINS Analyst Presentation
裡面的分析非常詳細與清楚。幫投資者減少了很多數據收集與分析的麻煩。

基本上有問題的都能在上面找到解釋, 再此也不再累述了。

Tuneins我從1.8買到2.5, 再從2.5買到1.5, 持有都快2年了。
最近的小熊, 再次讓回升到2.00 的Tuneins再次滑落到近IPO 1.35左右的價格。

Tuneins的發展與AIRASIA息息相關, 旅遊保險佔了盈利的大部分。雖然Tuneins的業績依然呈現緩慢增長, 不過並不符合很多投資者對他的高預期。


回顧開始以來的所有分析,盲點就在於,
當初買進期望20%-30%的年增長只是自己的盲目的樂觀。

這樣的預想是建立在幾件事情上面:
1。 以亞航為基礎,旅遊保險的穩定增長
2.。Joint Venture與區域擴張

亞航的事就不多說了, 去年是多事之秋, TUNEINS在這樣的環境並沒有受到太大的業績影響, 已經算是不幸中的大幸了。

至於Joint Venture, 第一次的Indonesia投資以失敗告終, Al Hal LLC 簽署MOU最後也無下文。第二次的Indonesia投資計劃, 本來預計8月會完成, 結果又發出文告還在等待有關政府部門的批准。究竟什麼時候能完成又成了一個迷。

對以上這兩點的過度預期, 成為了自己投資的盲點。 

對於TUNEINS, 依然覺得是一家不錯的公司, 不過當初過度樂觀錯誤估算估值, 買在了PE>20x 以上的高點造成了至今依然出現賬面虧損。

這給我上了一堂重要的課, 這賬面虧損我也就覺得值了。
即使好的公司, 沒有吸引人的估值, 可能也不是一筆好的投資。 需要符合很大的期望來滿足過高的估值, 本身就存在太多不確定性。

對於TUNEINS接下來的發展還是保守樂觀, 以現在的13x PE估值,壓力也不大了, 還是堅持自己的投資方向, 繼續持有。

這次業績出爐有點值得注意的是MANAGEMENT and Other Expenses 的大幅增長, 官方的解釋是退出新產品以及Marketing推廣費用的增加, 對於這點還是要小心控制才好。


卍個人分析記錄 買賣盈虧自負 分析若有錯誤 勞煩提點指出
股海無涯 Blog: http://e-thg.blogspot.com/


【BOSS Inc.】Monthly Report JAN FY15


按【BOSS投資法】设立虚拟公司【BOSS Inc.】, 投资组合以公司形式跟进:


【BOSS Inc.】1月FY15組合變化:

  • 12月-1月期間投資額增加17000
  • PWROOT +2000unit@1.44
  • Scientx +1000Unit@6.71
  • Tuneins +4000 Unit @1.62

Look-Through Earning:

ICAP季報出爐,沒有任何大變化, 繼續守著, 靜觀其變。


小結:

1月喜獲麟兒, 一直忙忙碌碌, 沒有時間更新BLOG, 12月的BOSS INC.記錄也沒時間寫就直接跳到了一月。

組合裡面沒有太大改動, 只是加碼了大跌的TUNEINS.
AirAsia的事件造成一定的恐慌, 擔心保險的賠付額會嚴重影響其業績與發展。 前一篇帖子分享過空難對Tuneins的直接影響是非常小的, 主要都是由re-insurer負責。

還是期待著TUNEINS印尼保險業務發展與joint venture 的好消息。 相信到時會成為股價的催化劑。FY15應該還會和更多的航空公司合作旅遊保險的發展, 以上利好因素相信對接下來的發展產生利好影響。

Pwroot小量加碼, 長期來說還是對其發展有所期待, 現金流充沛, 股息5%以上, 打算適當累計。

SceintxEx-Date之後,就無聲無息的從7.1跌倒6.6 左右, 公司發展依然保持樂觀, 加碼1000股打算長期持有。 3%的股息也在合理範圍。


卍個人分析記錄 買賣盈虧自負 分析若有錯誤 勞煩提點指出


【解析】TUNEINS: 墜機事件的賠付額?

首先為亞航事件的相關人員表達最沉重的哀痛, 希望明天能夠有奇跡出現, 會帶來一點好消息, 畢竟一切還沒成定局。

相對于直接影響的AA, 很多博友也很關心TUNEINS在此事件中的影響。

之前有簡單算過TUNEINS在空難事件的賠付率, 結果有讀者指出我了解的不足,提供了很好的指正。 對於TUNEINS的賠付率, 可以參考CIMB一年前TUNEINS Interview 分享的一些訊息。

http://klse.i3investor.com/servlets/staticfile/228962.jsp


如果一年前的再投保策略不變, 賠付額不過是600k, 其他屬於再投保公司負責, 不過對於再投保的細節並不知曉(TUNEINS內部也有再投保業務, 具體操作如何並不知曉)。

長期投資者大可不必過度擔心, 不了解詳情的投資者出現PANIC Sales也許會出現買入機會。


天佑大馬, 希望所有的壞事都留在今年, 明年能夠每一個大馬人都能平平安安, 順順利利!


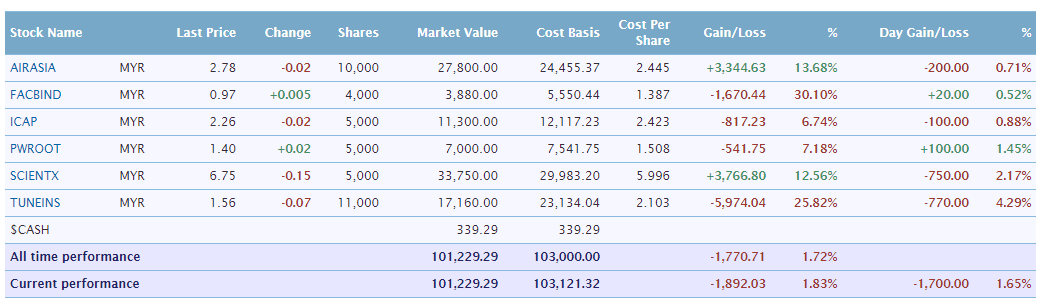
【解析】紙上虧損1.72%, Airasia, Facbind, iCAP, Scientx, Tuneins, Pwroot組合淺析

前段時間處理總公司賬目合併事宜, 讓我無暇過多關注市場以及更新博客。

現在賬目事宜已經處理告一段落, 虛擬組合竟然已經見紅。 紙上虧損-1.72%
單12月紙上蒸發了-$7240

多虧忙於工作, 對於市場關注減少, 避免了不必要的組合調整。不然已經一段時間沒有加碼的我, 可能虧損不止於此。

【分享】資匯:TUNE保險將撥雲見晴?


Tuneins 是除了Airasia之外持有最久的股票。从1.99入手卖到1.80, 再从1.80买到2.50

對Tuneins的分析也比較多, 有興趣的施主可以瀏覽鏈接:

無疑,最近的消息難免讓人有點失望。
連續幾個季度交出不如預期的業績, CEO突然離職, 和AL HAI LLC終止合作備忘錄, 印尼合作夥伴至今任然沒有下文。。。

【解析】TUNEINS:CEO閃電離職,再見彼得.米勒


Peter Miller 2010年加入TUNE GROUP, 2013年帶領Tuneins 上市, 理應在這時刻積極大刀闊斧,卻選擇在擴張發展的時刻, 提出了離職請求。 不免令人摸不著頭腦。

CEO閃電離職原因為何?誰將接棒TUNEINS? 消息如此突然, 背後是否隱藏了什麼故事?

【解析】TUNEINS: 如果被擊落的不是馬航。。。

新聞見到俄羅斯和烏克蘭可能達成停火協議的新聞。

最近墜機, 戰爭, 處死記者,轟炸平民,紛紛擾擾,  難得看到有點讓人欣慰的消息。

正巧, 論壇里【解析】TUNEINS: 3.8億 CASH,5.4億 INVESTMENT的帖子, 有網友問了個問題:

“如果乌克兰打下是亚航的飞机,那么后果会如何呢?”

回答這個問題必須先假設AAX擁有飛到烏克蘭的航班, AIRASIA 本身專注東南亞4小時以內的短途航線, 所以只能是AAX。 進軍印度航空后,通過印度建立中途站的情況下, 歐洲航線可能會重啟。
2012年的時候, 由於機場費用太高和需求薄弱, AAX停止了倫敦等歐洲航線, 2014年6月AIRASIA進軍印度航空業, 可能為將來拓展歐洲航線買下伏筆。

當然,在TUNEINS的帖子的提問, 問的是TUNEINS影響會如何。


AAX 的Airbus A330-300neo, 總座位377, 預計機組人員10人(馬航MH370是2個機師, 10個機組人員)。 總人數387人。


假設, 被擊落的是AAX, (阿彌陀佛, 希望永遠不會再有類似悲劇發生)
假設, AAX非常倒霉, 一臺被擊落, 一臺失蹤
假設, load factor 100%(AAX品均load factor Q2FY14 是80.4%)
假設, take up rate 爆發達到50%(Tuneins的網上旅遊保險品均take-up rate大概是25%-35%)
假設,買的都是單程旅遊保險, 單程賠償300k(Return Travel Protection的賠償定額是Rm200k)
假設,再投保比例20%(保險公司一般會將保單再投保給其他保險公司來減低所能承受的風險, Tuneins的再投保率好像有40%)

按以上假設,對tuneins 會有多大的影響?


Tuneins 旅遊保障


2臺飛機 X 總人數 X take up rate X賠償 X承保率
= 2 x 387 x 50% x 300k x 80%
=Rm 92.8 million

Tuneins 過去4個季度總盈利 71.92 million
Q2FY14 CASH & Cash Equivalent 269million

當然部分賠償已經包含在了508m保險撥備(insurance contract Liabilities), 并不會完全出現在損益表裡面。

92.8m/269m=34%

最壞情況, Tuneins 任然可以安然度過, 當然, 影響盈利和現金流是在所難免。

loading factor 100%, take up rate 50%的環境下, Tuneins 的盈利大概會是現在的2x吧。。。
況且, 所有人都買單程賠率最高的保單是不太可能出現。


題外話

上季度業績出爐后Tuneins股價連跌不休, 也算預測中的情況。 近25的PE, 沒有配合上高成長的業績, 短期投資者當然不會期望PE變成30X, 50X. (股價要增長, 如果盈利不變, 只能是PE增加)

不過心態上似乎比年前沉穩, 股價跌還會有點不舒服, 但不再像從前那樣盯著股價上下,擔心自己判斷錯誤。
大概也和功課做多了有關係吧, 越了解自己的投資, 就不會跟著市場瞎起哄。
只要想明白, 基本面不變的情況底下,短期沒有賣出打算, 股價現在多少就沒太大關係了。


說真的, 下個季度對短期投資者來說可能不會有太大驚喜,新的合資與擴張需要時間發酵。 但長期來說, 對Tuneins的未來老衲還是保持樂觀。

接下來有空會研究學習LPI的年報, 對保險業的年報多看幾家,多學習學習。


卍個人分析記錄  買賣盈虧自負  分析若有錯誤  勞煩提點指出


【業績】TUNEINS: Q2FY14 零增長的迷思

Tuneins 季度業績出爐后都會不久有官方業績分析, 這點非常不錯的, 一般散戶也能得到較全面的訊息,對判斷公司的營運效率來說至關重要。

這一季, 是很好的例子。

Tuneins 價格2.20-2.40, 近25x PE, 近乎0%的業績PBT增長(實際-1%), 難免讓很多短期投資者失望離場。

短期投資者, 離場不失為正確選擇, 25x PE, 除了業績提升能推動股價, 別期望同樣業績下達到 30-40x PE(除非市場陷入極度瘋狂)。  業績0%增長, 就代表短期內股價上行空間非常有限。 以相同業績要達到:
股價+50% , PE要大於37.5x,
股價+100%, PE要大於50x

簡單的說, 下個季度前股價提升可能性非常小。

中長期投資, 是否值得期待? 
Tuneins官網提供了BURSA季報上欠缺的重要訊息。
(http://www.tuneinsurance.com/group/investor.php有興趣可以看看)
Online Business, 是TUNEINS 主要盈利來源, 從BURSA季報看的是總數據, 看不到TUNEINS真正的發展如何。


總盈利雖然Q2FY14(18m)比起Q1(25m)下降許多, 不過和Q2FY13(16m)比較起來, 還是得到穩定的增長。 比例上, online business 佔了總盈利的80%

那Online Business的增長到底是多少?


按上表, gross sales 的增長只有1.5%, 但PAT 增長12%, 主要是購買飛行旅遊保險的人數增加了, 相信和MAS事件有關,代表一般搭客對保險概念的提升。
搭客的減少是暫時的,
保險概念的提升是長期的。
 【解析】TUNEINS:追蹤Q2FY14背後的故事一篇中提過, AIRASIA集團載客量Q2FY14提升了13%, 馬來西亞提升不過+1%。 泰國+16%。 按上表的資料, TUNEINS online business 馬來西亞業務量佔了近1半的比例, 這樣環境下TUNEINS取得PAT 12%的增長, 不是一個太差勁的數據。

至少, PAT 12% 的增長和季度總表看到的-1%增長, 意義非常不同。


至於number of policies issued, QOQ FY14 VS FY13, 基本持平,對 下季度提升多少會有影響。


既然佔了主要盈利的online business 有所增長, 那總增長卻只取得-1%的幕後黑手自然是TIMB普險的部分了。


TIMB部分的盈利只要不出現虧損, 一季上下基本不太有代表性, 車險, 火險, 海險的週期都很長, 需要較長時間才能看出表現的好壞。 這季度只是受到受MMIP(MALAYSIA MOTOR INSURANCE POOL) 的稅務豁免影響, 一季度可以暫時忽略不計。 

NWP 影響了float 和現金流,增長5.9%, 也只能說是中規中矩的表現。(對FLOAT有興趣可參考 【解析】TUNEINS: 3.8億 CASH,5.4億 INVESTMENT)


小結:
那到底TUNEINS 表現如何?既然是長期投資, 長期的展望與發展才是重點, 季度業績只是提供了判斷未來表現的一個指標。

-AIRASIA的載客量增長會繼續, 無論環境好壞(原因可參考【解析】TUNEINS: 生意模式的可複製性
-貢獻主要80%盈利的網上保險業務, 雖然沒有驚喜, 但增長還算穩定。
-收購OSI和COZMO已經陸續開始有說貢獻。 貢獻盈利的速度比我預期中來的要快。5月才完成的OSI貢獻0.3m.COZMO的保單數量也達到不錯的24000份。 相信下一季可以提供更高的盈利貢獻。

*純屬個人分析,無買賣建議, 盈虧自負, 阿彌陀佛, 善哉善哉


【解析】TUNEINS:追蹤Q2FY14背後的故事

Q2的業績, 不得不說有點意外。不過,像之前強調, 一個季度的表現并不能說明什麼。去了解背後的原因和基本面的變化, 更為重要。 

季度業績我一般不太注重profit after Tax. 不是Tax不重要, 而是單一季度的Tax起伏會很大, 會影響評斷當季表現的實際情況。
單以profit before Tax, Q2FY14-15,714  VS Q2FY13 15,914
基本持平。 以25倍PE來說, 持平并不符合很多人的期待。

之前說過, 如果1-2年的投資, 比25倍PE更好的選擇應該很多。對於TUNEINS我是以5年以上來做投資判斷。一個季度的成績對5年來說意義不是太大。

重要的是,
  • 基本面是否產生變化,
  • 如果基本內在因素沒有改變, 是什麼外在因素造成成長不如預期
  • 所謂的外在因素, 會否長久持續。


Q2FY14的詳細數據還沒拿到, 不過以Q1的數據仍然可以看出端倪。
tuneins 80% profit 來自online Insurance, MH370 8月3日墜毀, 對中國和馬來西亞航空影響肯定是有的.


Tuneins的旅遊保險現階段(在擁有更多合作夥伴之前), 亞航載客率對它盈利影響是直接的。Q2營運數據,馬來西亞載客率僅成長1%, 泰國載客成長還算不錯, 達到16%。


根據馬來西亞旅遊局官方數據, 中國旅客人數MH370之後下跌19%

這樣的環境下, Tuneins取得持平的成績, 當然不能算值得稱讚的成績, 不過也算的上是情有可原


相信接下來, 亞航載客量擴張速度會逐漸回復正軌。

按慣例, 關於Q2FY14的有關營運數據, TUNINS官方之後一般會提供更加詳細的數據與分析。到時會做更深入的分析。

既然長期投資, 相信明天短期投資者的PANIC SALES, 會給我一個更好的買進價。 如果這個月跌破2.25, 應該還有一點閒錢可以加碼。

畢竟, TUNEINS未來值得期待的, 遠比一兩個季度的好業績來的更重要。


最新回復